Quanto custa o seguro do Hyundai i30 2013 em Araguaína?
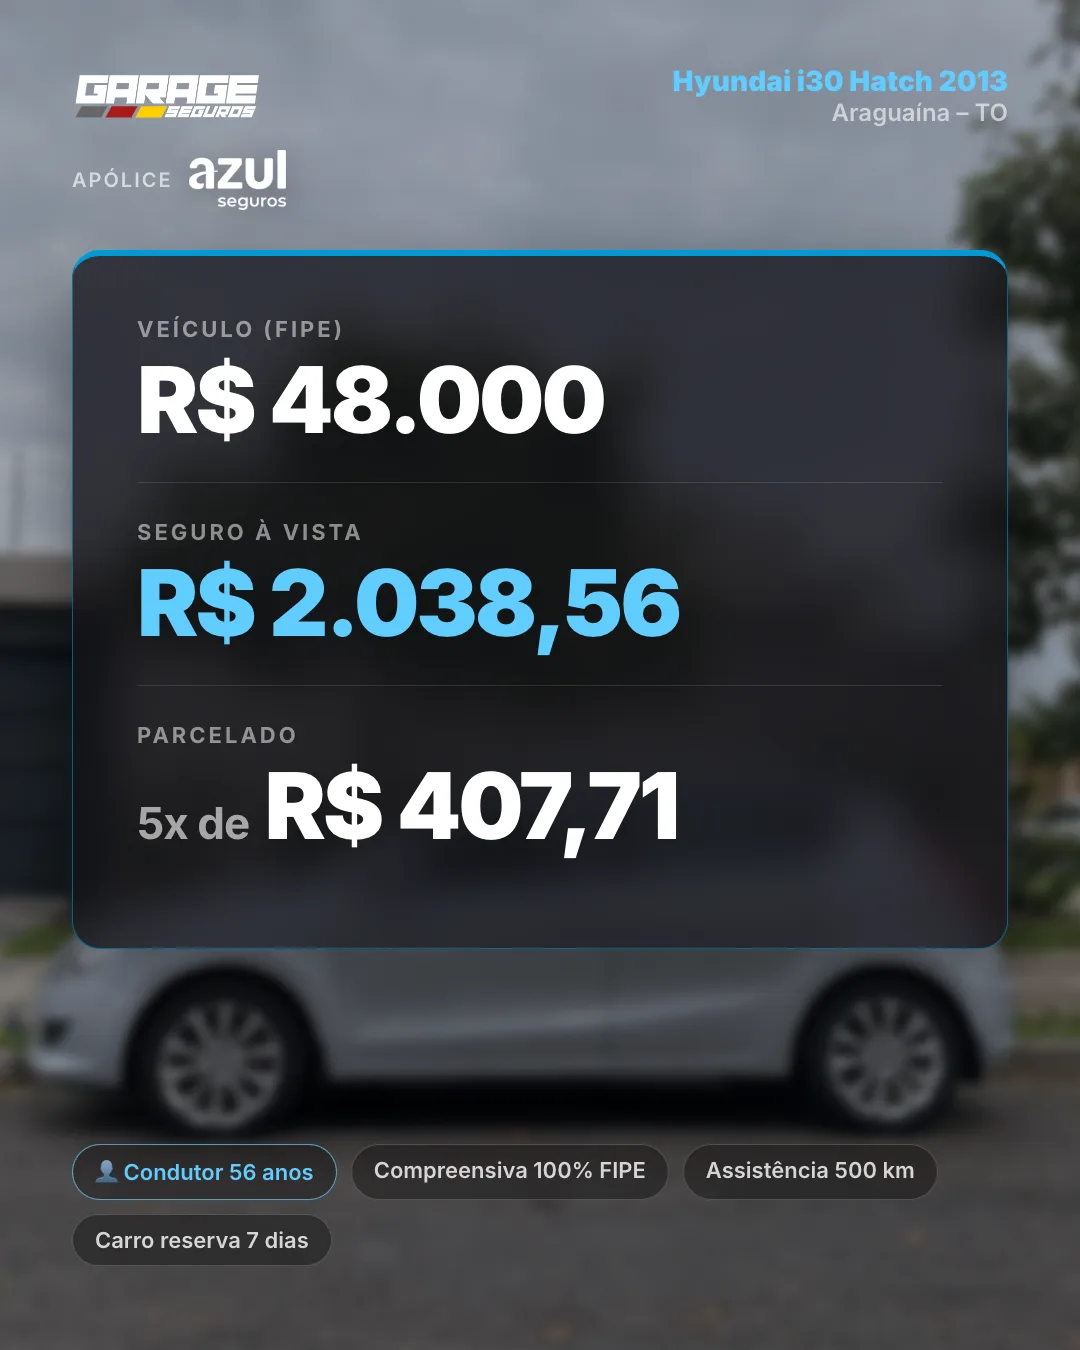
Vale a pena fazer o seguro do Hyundai i30 Hatch 2013 quando o proprietário quer proteger um patrimônio estimado em R$ 48.000 contra os principais riscos, sem assumir sozinho um prejuízo dessa dimensão. Neste caso real de renovação atendido pela Garage Seguros, o seguro na Azul Seguros ficou em R$ 2.038,56, parcelado em 5 vezes de R$ 407,71 no cartão de crédito. A apólice inclui cobertura compreensiva de 100% da FIPE, assistência de 500 km, carro reserva por 7 dias, RCF de R$ 100 mil e APP de R$ 5 mil. O condutor principal tem 56 anos e o preço é específico desse perfil e dessa análise, não uma promessa para todos os proprietários de i30 em Araguaína.
| Veículo | Hyundai i30 Hatch 2013 |
| Cidade | Araguaína – TO |
| Seguradora | Azul Seguros |
| Valor do veículo (FIPE) | R$ 48.000 |
| Perfil do condutor | 56 anos |
| Cobertura | Compreensiva 100% FIPE |
| Seguro à vista | R$ 2.038,56 |
| Parcelado | 5x de R$ 407,71 (cartão de crédito) |
paragraphs_extra_should_not_exist?
Comparação de opções para o Hyundai i30 2013
| Opção | O que cobre | Para quem | Ponto de atenção |
|---|---|---|---|
| Seguro compreensivo 100% FIPE | Proteção principal do veículo conforme a apólice | Quem quer proteger o patrimônio estimado em R$ 48.000 | Conferir franquia, exclusões e regras de indenização |
| Seguro compreensivo com assistência | Cobertura do veículo e assistência de 500 km | Quem circula em Araguaína e também faz deslocamentos longos | A utilização do serviço depende das condições contratadas |
| Seguro com RCF e APP | Responsabilidade civil de R$ 100 mil e acidentes pessoais de passageiros de R$ 5 mil | Quem quer complementar a proteção do próprio carro | Verificar os limites e as situações previstas na apólice |
| Pagamento parcelado | Mesma contratação distribuída em 5 parcelas de R$ 407,71 neste caso | Quem prefere organizar o pagamento no cartão | O valor e as condições podem mudar em uma nova cotação |
O que pesou nesta renovação do seguro?
Por ser uma renovação, o histórico da apólice e a continuidade da proteção fazem parte do contexto comercial analisado pela seguradora. Ainda assim, a cotação não depende apenas do fato de o seguro já existir: o modelo, o ano, o valor de referência do veículo, a cidade e o perfil do condutor continuam influenciando a composição do prêmio.
Neste fechamento, o Hyundai i30 Hatch 2013 foi considerado com valor FIPE estimado de R$ 48.000. O condutor principal tem 56 anos, informação que integra a avaliação de risco junto com outros dados da proposta, como utilização do veículo, local de pernoite e características do perfil informado à seguradora.
A cidade de Araguaína, no Tocantins, também entra na análise. O CEP de residência e o local onde o carro costuma dormir podem alterar a exposição a roubo, colisão e outros eventos. Por isso, duas pessoas com o mesmo modelo podem receber preços diferentes, mesmo morando na mesma cidade.
Seguro ou prejuízo: o que acontece sem proteção?
A comparação mais direta é entre o custo anual informado e o valor que ficaria exposto sem seguro. O Hyundai i30 2013 tem valor FIPE estimado em R$ 48.000, enquanto a renovação foi fechada por R$ 2.038,56. Sem uma apólice, uma perda total ou um evento coberto poderia deixar o proprietário responsável por arcar sozinho com um prejuízo relacionado ao valor do veículo.
A cobertura compreensiva de 100% da FIPE é o ponto central desta contratação. Ela dá uma referência objetiva para a indenização integral conforme as regras da apólice, em vez de limitar a proteção a uma cobertura restrita. A análise de eventual sinistro sempre depende das condições contratadas e da regulação da seguradora.
Também é preciso considerar que um acidente não envolve apenas o próprio Hyundai. A cobertura de RCF de R$ 100 mil foi incluída para amparar responsabilidades civis previstas na apólice, enquanto o APP de R$ 5 mil contempla acidentes pessoais de passageiros conforme as condições contratadas. Esses limites devem ser lidos antes da contratação para que o segurado saiba exatamente o alcance da proteção.
Qual opção de seguro faz mais sentido para esse perfil?
Para um condutor principal de 56 anos que está renovando a proteção de um veículo avaliado em R$ 48.000, a apólice compreensiva tende a fazer sentido quando a prioridade é preservar o patrimônio e contar com assistência após um imprevisto. O seguro fechado reúne proteção para o próprio veículo, responsabilidade civil, passageiros e serviços de apoio.
O pagamento parcelado em 5 vezes de R$ 407,71 distribui o desembolso ao longo do período definido no cartão de crédito. A opção à vista pode ser comparada durante a cotação, mas não foi informado neste caso um valor à vista diferente. Por isso, não é correto afirmar que uma modalidade sempre será mais barata sem consultar a proposta efetivamente apresentada.
A decisão sobre franquia também deve ser feita com atenção. Uma franquia mais alta pode reduzir o prêmio em algumas propostas, mas aumenta a participação do segurado quando há um dano parcial; uma franquia reduzida pode facilitar o uso do seguro em determinadas situações, porém pode alterar o preço. Como o valor da franquia não foi fornecido neste fechamento, ele deve ser verificado na proposta da Azul Seguros antes da assinatura.
Para quem o seguro do Hyundai i30 2013 vale a pena?
A proteção é especialmente coerente para quem não quer ficar exposto ao valor estimado de R$ 48.000 do carro e utiliza o Hyundai i30 com frequência. Também pode ser útil para quem viaja ou circula por trechos longos, já que esta renovação conta com assistência de 500 km, além de carro reserva por 7 dias quando aplicável às condições da apólice.
O carro reserva pode reduzir o impacto da indisponibilidade do veículo durante um reparo ou outro evento coberto. Os 7 dias não significam disponibilidade ilimitada em qualquer situação: o benefício depende das regras, dos critérios de acionamento e da aprovação previstos no contrato.
Por outro lado, quem aceita assumir integralmente os custos de um roubo, acidente, reparo de terceiros ou perda do veículo pode optar por não contratar uma apólice completa. Essa escolha, porém, precisa ser comparada com a capacidade financeira real do proprietário, e não apenas com o valor da parcela mensal.
Quais erros evitar ao renovar o seguro?
Um erro comum é informar um uso diferente do real para tentar reduzir o preço. A seguradora considera as informações declaradas na proposta, incluindo condutor principal, endereço, local de pernoite e utilização. Qualquer mudança relevante durante a vigência deve ser comunicada conforme as regras do contrato.
Também é arriscado olhar apenas para o prêmio e ignorar os limites de cobertura. Nesta renovação, a apólice inclui RCF de R$ 100 mil, APP de R$ 5 mil, assistência de 500 km e carro reserva por 7 dias. Esses itens fazem diferença na comparação, mas o segurado precisa conferir as condições, exclusões, franquia e critérios de utilização.
Outro cuidado é não tratar o valor de R$ 2.038,56 como tabela fixa para todo Hyundai i30 2013 de Araguaína. O preço foi obtido em um fechamento real da Garage Seguros, para uma renovação na Azul Seguros e para um condutor principal de 56 anos. Uma nova cotação pode mudar conforme perfil, CEP, utilização, valor FIPE e condições comerciais da seguradora.
Vale a pena cotar a renovação do Hyundai i30?
Neste caso, a resposta tende a ser sim: por R$ 2.038,56, o proprietário renovou uma cobertura compreensiva de 100% da FIPE para um Hyundai i30 Hatch 2013 estimado em R$ 48.000, com assistência, carro reserva, RCF e APP. A decisão final deve considerar o orçamento, a franquia e as condições completas da proposta.
A Garage Seguros pode avaliar o perfil do condutor, o uso do carro, o CEP de Araguaína e as coberturas desejadas para apresentar uma cotação adequada. Solicite uma análise para comparar as opções disponíveis para o seu Hyundai i30.
Perguntas frequentes
Quanto ficou o seguro do Hyundai i30 2013 em Araguaína?
A renovação ficou em R$ 2.038,56, com pagamento em 5 parcelas de R$ 407,71 no cartão de crédito. Esse valor corresponde a um caso real para um condutor principal de 56 anos.
O que a cobertura do Hyundai i30 2013 inclui?
A apólice inclui cobertura compreensiva de 100% da FIPE, assistência de 500 km, carro reserva por 7 dias, RCF de R$ 100 mil e APP de R$ 5 mil, conforme as condições contratadas.
A idade de 56 anos influencia o preço do seguro?
Sim. A idade do condutor principal integra a análise de risco da seguradora, junto com fatores como cidade, CEP de pernoite, utilização, modelo, ano e valor do veículo. O preço final varia conforme o conjunto dessas informações.
O valor de R$ 2.038,56 vale para todo Hyundai i30 2013 em Araguaína?
Não. Esse foi o valor de uma renovação real na Azul Seguros para um perfil específico, com condutor principal de 56 anos e veículo com FIPE estimada em R$ 48.000. Outra cotação pode apresentar preço e condições diferentes.
Quer saber quanto fica o seguro do seu veículo? Solicite uma cotação gratuita ou fale com um consultor no WhatsApp. Cotamos nas principais seguradoras e apresentamos a melhor opção para o seu perfil.