Quanto custa o seguro do Polo GTS 2025 para um condutor de 22 anos?
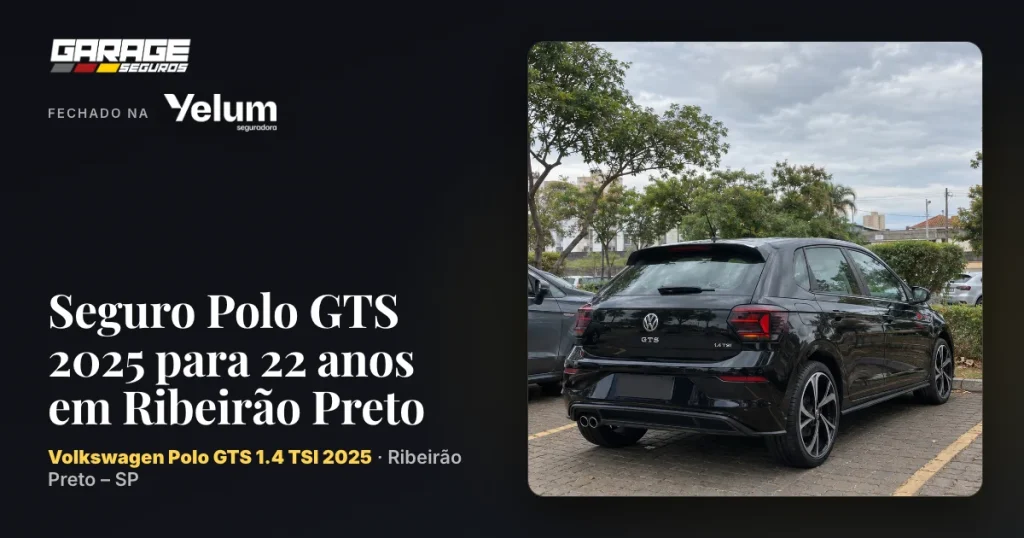
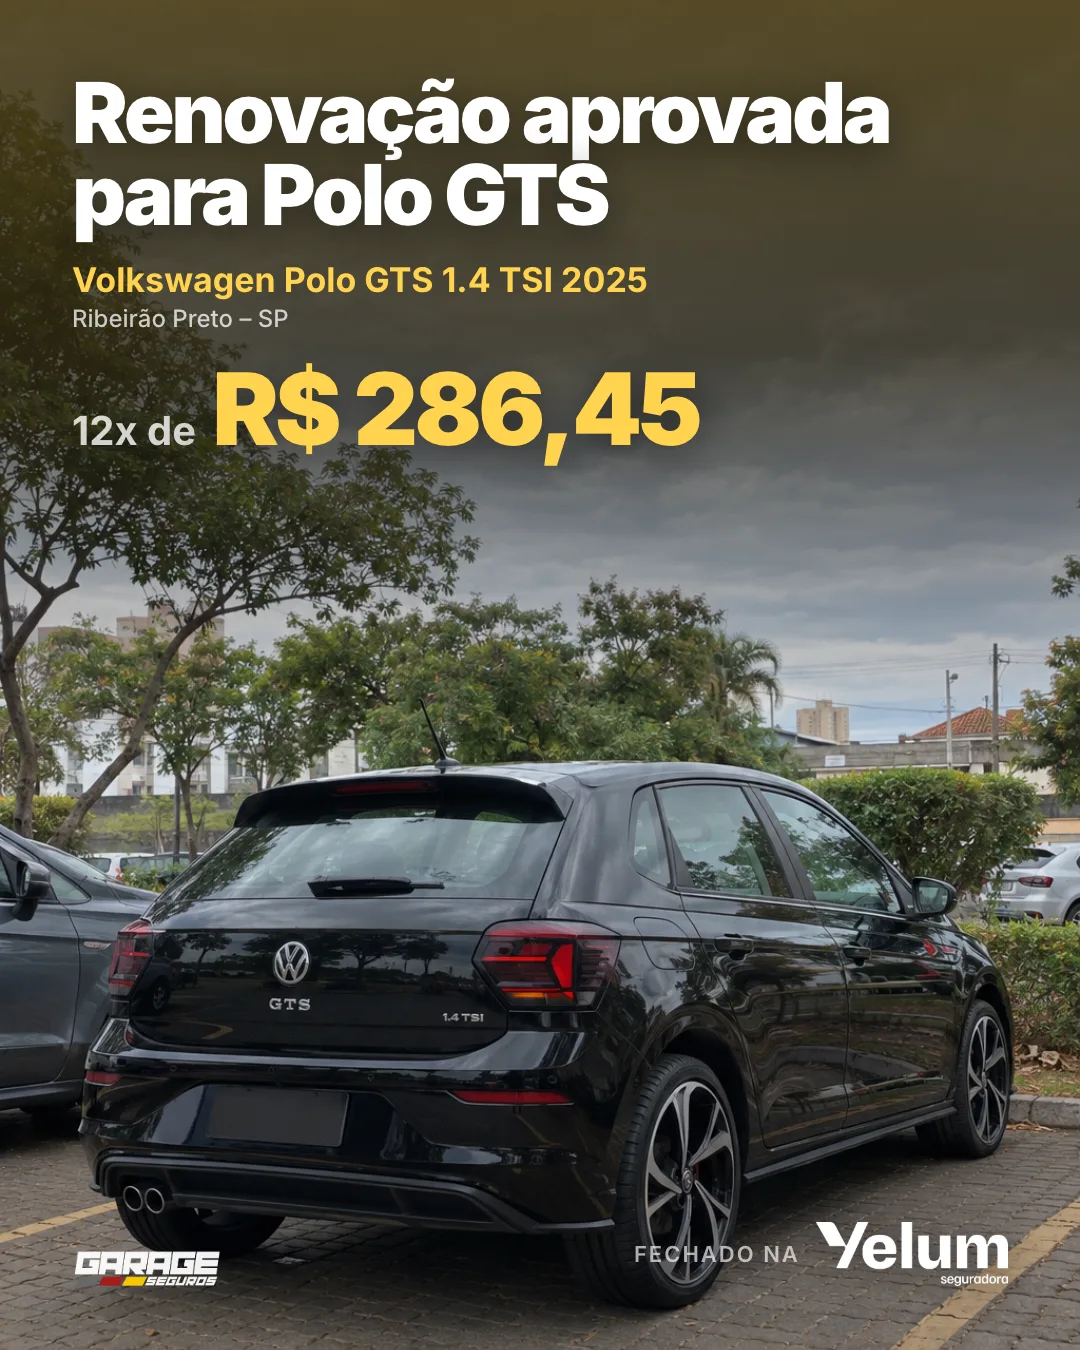
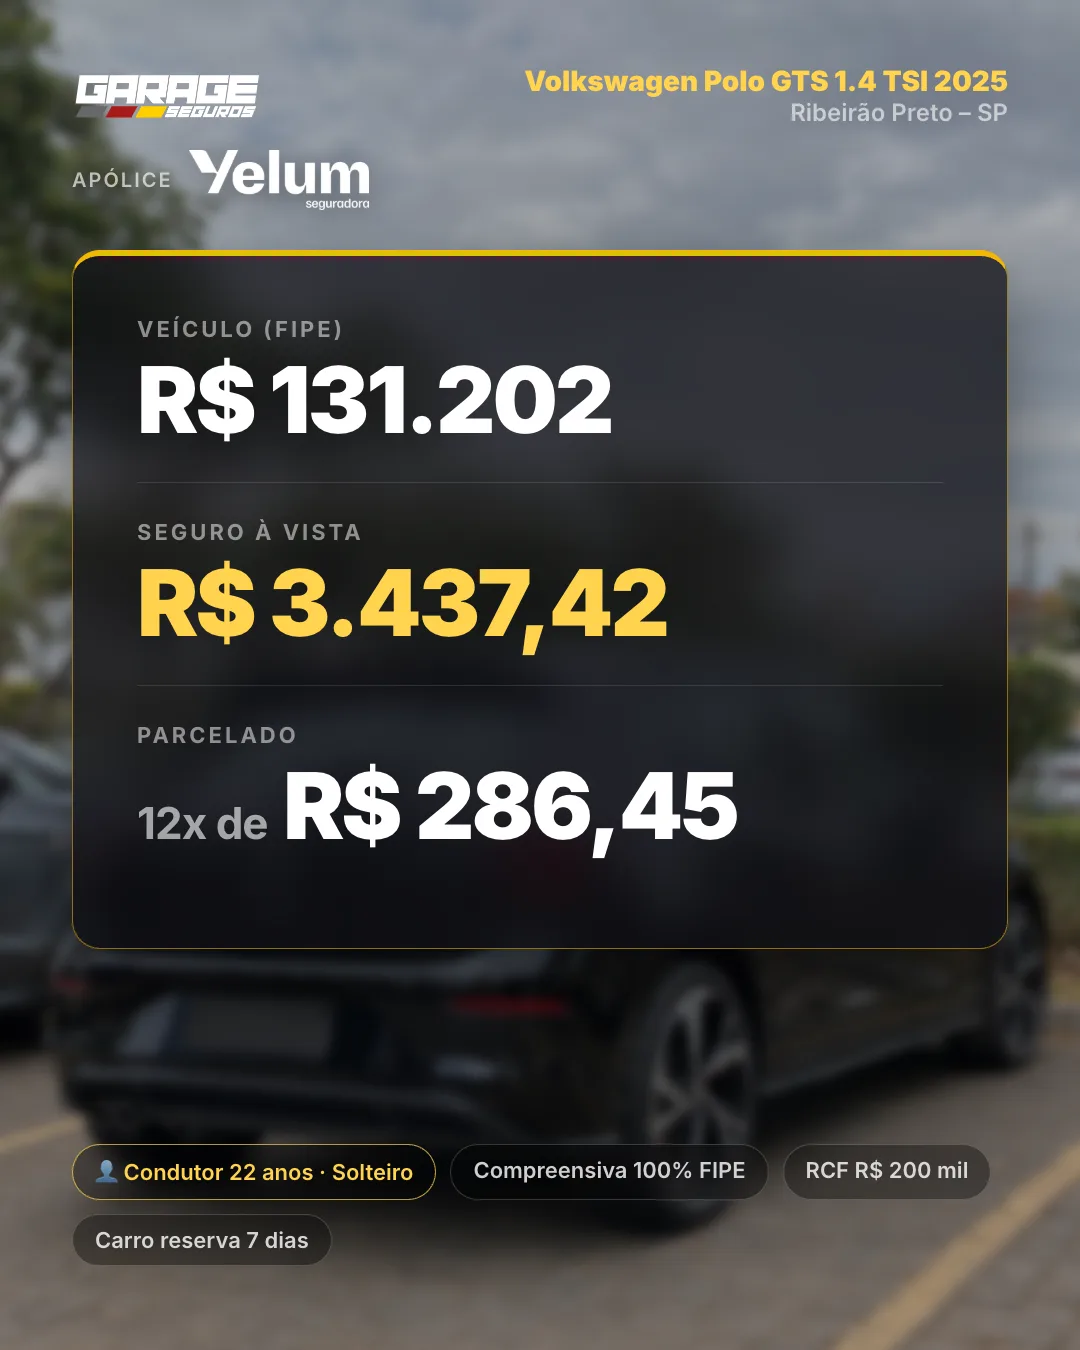
O seguro do Volkswagen Polo GTS 1.4 TSI 2025 ficou em R$ 3.437,42 para o perfil de um condutor principal de 22 anos, solteiro, residente em Ribeirão Preto, São Paulo. O fechamento foi uma renovação realizada pela Garage Seguros em 4 de agosto de 2026, com a Yelum, e considerou o valor FIPE de R$ 131.202. A parcela ficou em 12 vezes de R$ 286,45 no cartão de crédito.
A contratação teve cobertura compreensiva com indenização de 100% da FIPE, além de RCF de R$ 200 mil, carro reserva por 7 dias, assistência 24 horas e cobertura para vidros. Esse é o preço de um caso real, não uma tarifa fixa para todo proprietário de Polo GTS: idade, estado civil, endereço, rotina de uso, garagem, franquia e histórico do seguro podem alterar o cálculo.
| Veículo | Volkswagen Polo GTS 1.4 TSI 2025 |
| Cidade | Ribeirão Preto – SP |
| Seguradora | Yelum |
| Valor do veículo (FIPE) | R$ 131.202 |
| Perfil do condutor | 22 anos · Solteiro |
| Cobertura | Compreensiva 100% FIPE |
| Seguro à vista | R$ 3.437,42 |
| Parcelado | 12x de R$ 286,45 (cartão de crédito) |
Fatores que influenciaram a análise deste seguro
| Fator | Como influencia | Neste caso |
|---|---|---|
| Idade e estado civil | Entram na avaliação do perfil de risco do condutor principal | 22 anos e solteiro |
| Cidade e pernoite | A região, o CEP e o local onde o veículo dorme alteram a exposição considerada | Ribeirão Preto – SP |
| Tipo de contratação | O histórico e os dados da apólice anterior podem ser considerados na renovação | Renovação |
| Coberturas | Quanto maior a proteção contratada, maior pode ser o impacto no prêmio | Compreensiva 100% FIPE, RCF, carro reserva, assistência 24h e vidros |
Como a idade e o estado civil influenciam o preço do seguro?
Para a seguradora, um condutor de 22 anos costuma ser analisado em uma faixa de maior exposição estatística a sinistros. Isso não significa que o seguro será sempre mais caro, mas tende a pesar na composição do risco quando comparado a perfis mais experientes. O estado civil também entra na avaliação informada na proposta; neste caso, o condutor principal era solteiro.
Na prática da cotação, a seguradora cruza essas informações com o veículo, a cidade, o uso declarado e o histórico da apólice. Como este fechamento foi uma renovação, a continuidade do seguro e os dados atualizados do perfil também fazem parte da análise, sem eliminar a influência da idade do condutor principal.
O que Ribeirão Preto e o CEP de pernoite mudam no seguro?
O preço não é definido apenas pelo município. O CEP em que o Polo GTS permanece durante a noite, a existência de garagem e a rotina de circulação ajudam a seguradora a estimar a exposição a roubo, colisão e outros eventos cobertos. Em Ribeirão Preto, também podem ser considerados o uso urbano, os deslocamentos diários e a frequência de viagens para outras cidades.
Uma observação prática deste fechamento é que duas pessoas na mesma cidade podem receber valores diferentes mesmo dirigindo o mesmo modelo. A localização exata de pernoite, o tipo de estacionamento e quem realmente conduz o carro precisam ser informados corretamente para que a cobertura seja compatível com a rotina do segurado.
Como esse perfil pode buscar um seguro mais econômico?
A primeira medida é manter a proposta alinhada ao uso real. Informar corretamente o condutor principal, o endereço de pernoite, a existência de garagem e a finalidade do veículo evita que o preço seja calculado sobre uma rotina diferente daquela praticada. O condutor não deve ser alterado apenas para tentar reduzir o prêmio, pois isso pode gerar problemas na análise de um sinistro.
Também vale comparar franquias e combinações de coberturas, sempre verificando o impacto na proteção final. A assistência 24 horas, a cobertura de vidros, o carro reserva e o limite de RCF de R$ 200 mil atendem necessidades diferentes; reduzir ou modificar um item pode mudar o preço, mas também muda o que estará disponível quando ocorrer um evento coberto.
O que separar antes de cotar o seguro do Polo GTS?
Para uma cotação mais precisa, tenha em mãos os dados do Volkswagen Polo GTS 1.4 TSI 2025, o endereço completo de pernoite em Ribeirão Preto e a informação sobre garagem. Também são necessários os dados do condutor principal, incluindo idade, estado civil e a indicação de quem utiliza o veículo com maior frequência.
Informe ainda se a contratação é nova ou renovação, quais coberturas deseja manter e como o carro é usado no dia a dia. Neste caso, saber que se tratava de uma renovação e que o condutor tinha 22 anos e era solteiro ajudou a enquadrar o risco corretamente antes da comparação das condições da Yelum.
Vale a pena cotar a renovação do seguro com antecedência?
Sim. A renovação permite revisar se o valor FIPE, o perfil do condutor, o CEP de pernoite e as coberturas continuam corretos. No caso do Polo GTS, a análise também pode confirmar se a cobertura compreensiva a 100% da FIPE, o RCF de R$ 200 mil, o carro reserva de 7 dias, a assistência 24 horas e os vidros ainda correspondem às necessidades do proprietário.
A Garage Seguros pode comparar as condições disponíveis para o perfil informado e explicar o efeito de cada escolha no preço e na proteção. Para receber uma cotação do seu Polo GTS 2025 em Ribeirão Preto, envie os dados atualizados do veículo e do condutor principal.
Perguntas frequentes
Quanto ficou o seguro do Volkswagen Polo GTS 2025 para um condutor de 22 anos?
Neste caso real de renovação, o seguro ficou em R$ 3.437,42, parcelado em 12 vezes de R$ 286,45 no cartão de crédito. O condutor principal tinha 22 anos e era solteiro.
Qual seguradora fez o seguro do Polo GTS em Ribeirão Preto?
A renovação foi contratada com a Yelum. O fechamento foi realizado pela Garage Seguros em 4 de agosto de 2026.
O que está incluído no seguro desse Polo GTS?
A contratação inclui cobertura compreensiva com indenização de 100% da FIPE, RCF de R$ 200 mil, carro reserva por 7 dias, assistência 24 horas e cobertura para vidros.
Um condutor de 22 anos sempre paga mais pelo seguro do Polo GTS?
A idade de 22 anos pode pesar na análise por estar associada a uma faixa de maior exposição a riscos, mas o preço também depende do estado civil, CEP de pernoite, uso do veículo, garagem, franquia, coberturas e histórico da apólice. Por isso, cada perfil recebe uma cotação própria.
Quer saber quanto fica o seguro do seu veículo? Solicite uma cotação gratuita ou fale com um consultor no WhatsApp. Cotamos nas principais seguradoras e apresentamos a melhor opção para o seu perfil.