Seguro Renault Sandero GT Line 2022 em Agudos: quanto custa?
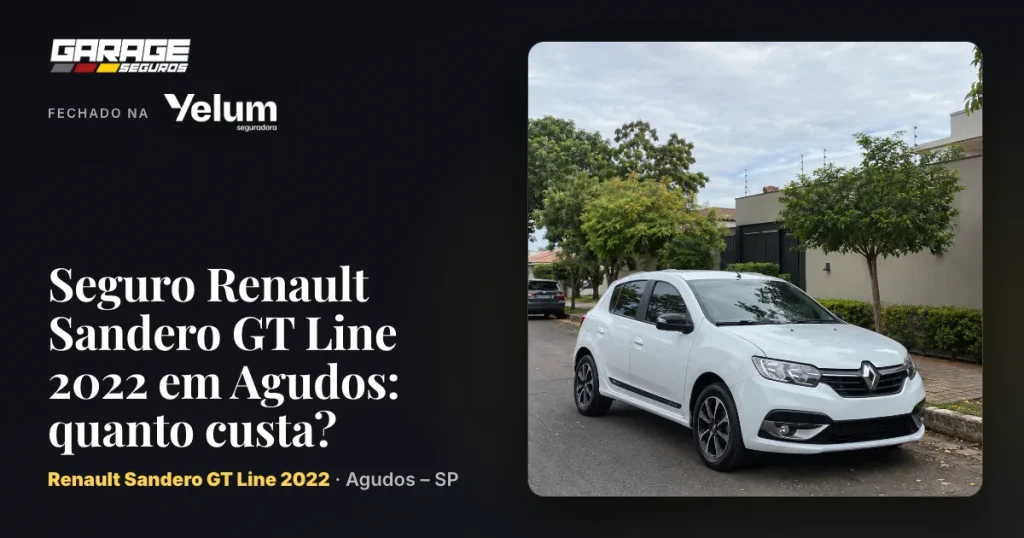
O seguro do Renault Sandero GT Line 2022 ficou em R$ 2.038,93 em uma renovação realizada em Agudos, com cobertura compreensiva de 100% da FIPE. A apólice inclui RCF de R$ 200 mil, carro reserva, assistência superior e cobertura para vidros.
Seguro Pajero TR4 2008 em São Paulo: quanto pesa no preço
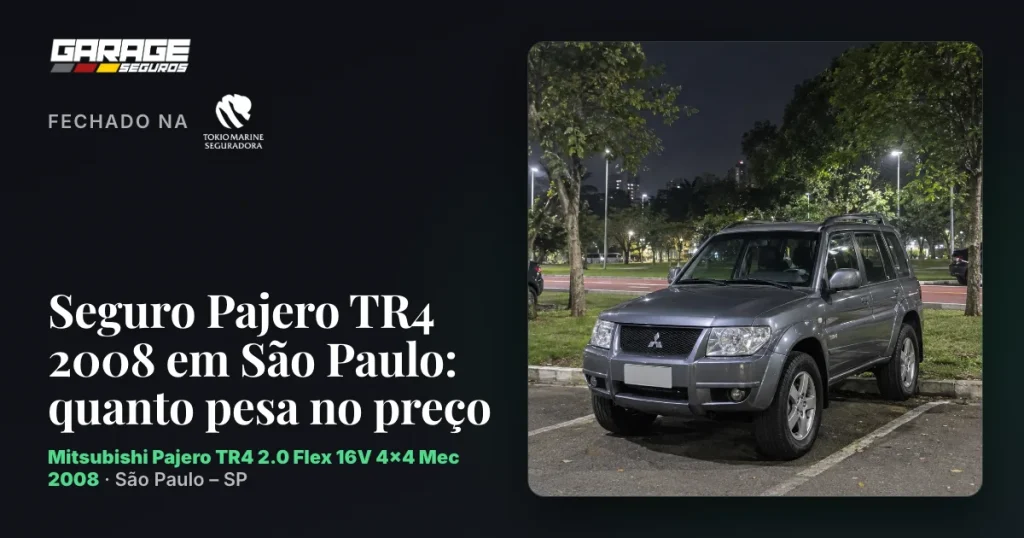
Uma renovação real do seguro da Mitsubishi Pajero TR4 2008 em São Paulo ficou em R$ 1.295,09, com cobertura compreensiva e assistência 24 horas. Veja como o perfil casado, o CEP e as coberturas influenciam o preço.
Seguro BYD Dolphin 2027: vale a pena em Aparecida?
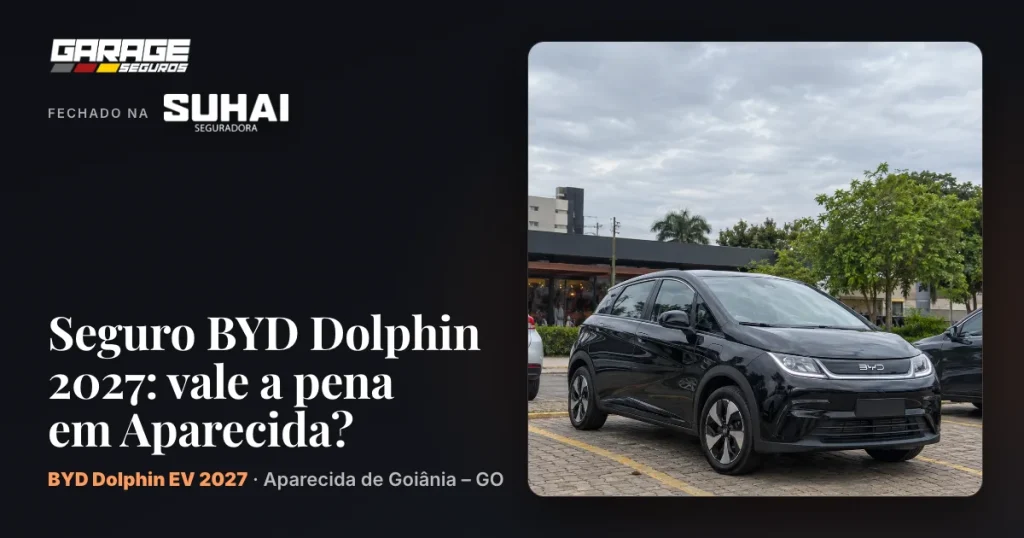
Veja quanto custa o seguro do BYD Dolphin EV 2027 em Aparecida de Goiânia e se a proteção compreensiva vale a pena para um condutor de 21 anos.
Seguro Honda ADV 160 2026 em São Paulo: quanto custa?
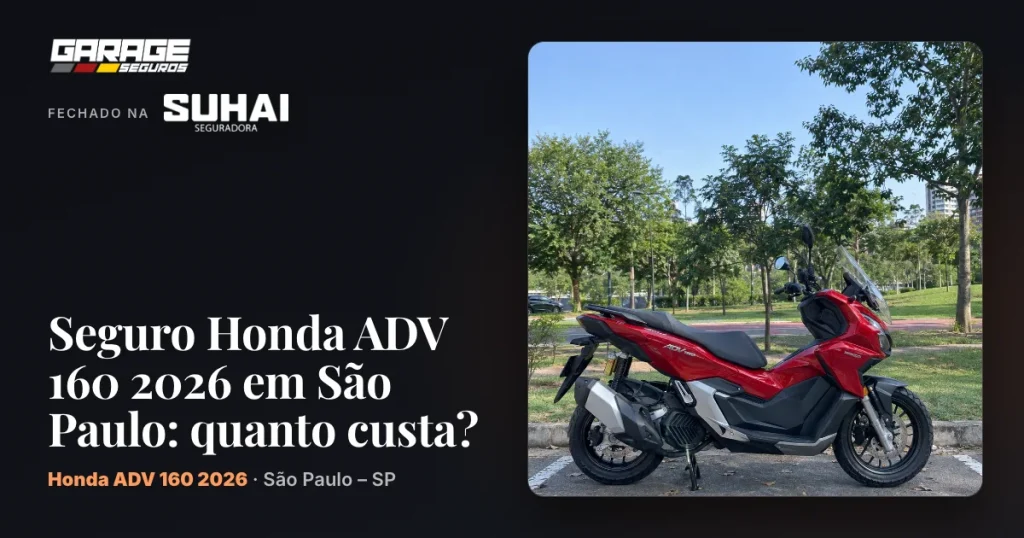
O seguro da Honda ADV 160 2026 zero km ficou em R$ 2.505,69 para um condutor de 32 anos, solteiro, em São Paulo. A apólice inclui roubo e furto em 100% da FIPE, responsabilidade civil e assistência 24 horas.
Seguro Polo GTS 2025 para 22 anos em Ribeirão Preto
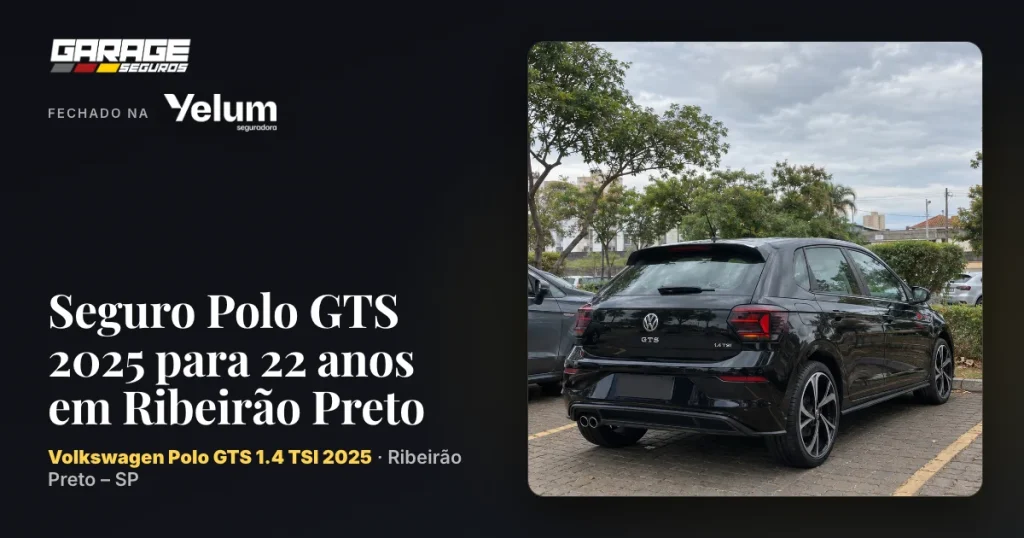
O seguro do Volkswagen Polo GTS 1.4 TSI 2025 ficou em R$ 3.437,42 para um condutor de 22 anos, solteiro, em Ribeirão Preto. A renovação foi contratada com a Yelum, incluindo cobertura compreensiva a 100% da FIPE e benefícios adicionais.
Seguro GWM ORA 5 2027: vale a pena em São Luís?
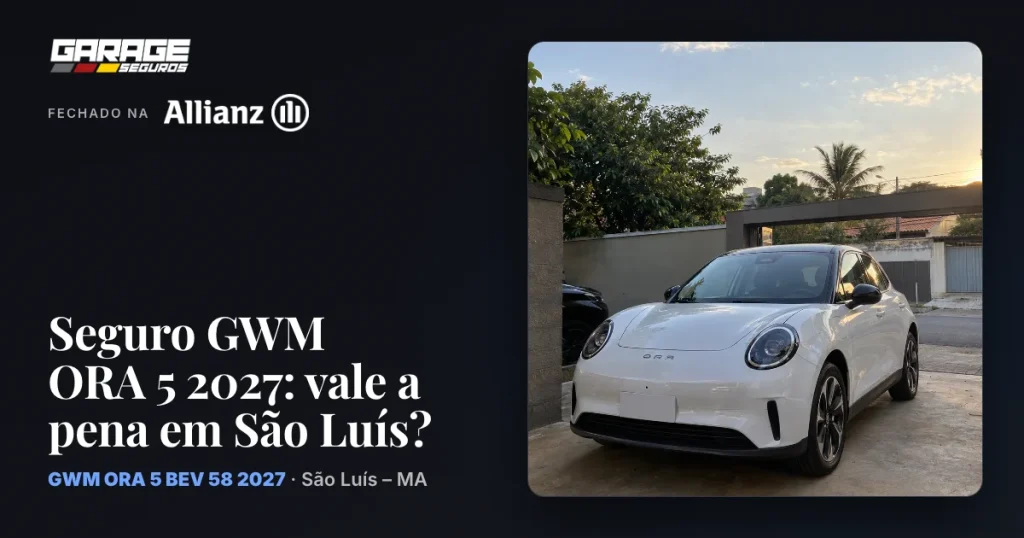
O seguro do GWM ORA 5 BEV 58 2027 ficou em R$ 4.625,52 para um condutor de 28 anos, casado, em São Luís. Veja quando essa proteção faz sentido e quais coberturas foram contratadas.
Seguro Honda HR-V 2020 para 39 anos em SP: quanto custa
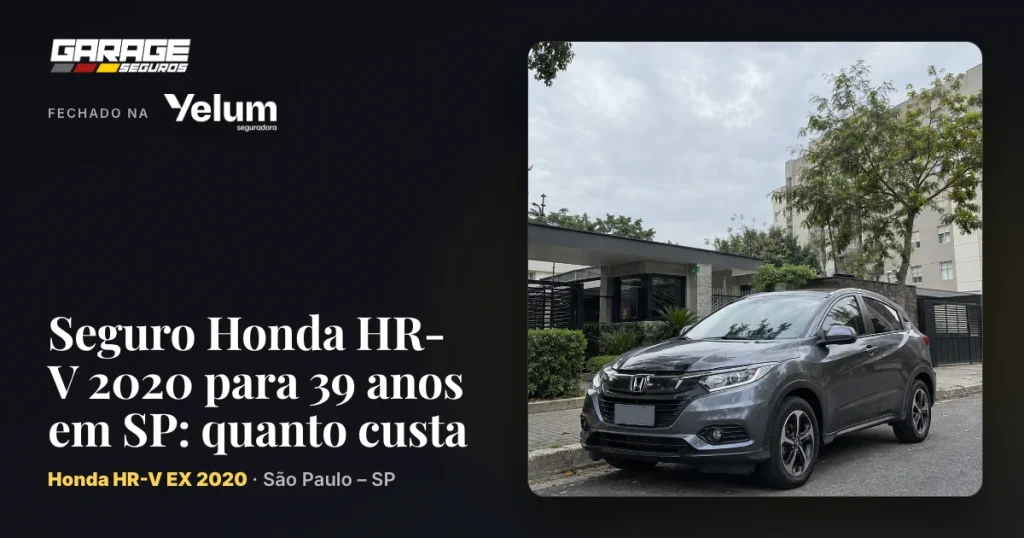
Veja quanto custou o seguro do Honda HR-V EX 2020 para um condutor de 39 anos, casado, em São Paulo. O fechamento foi feito na Yelum, com cobertura compreensiva de 100% da FIPE.
Vale a pena o seguro do Hyundai i30 2013 em Araguaína?
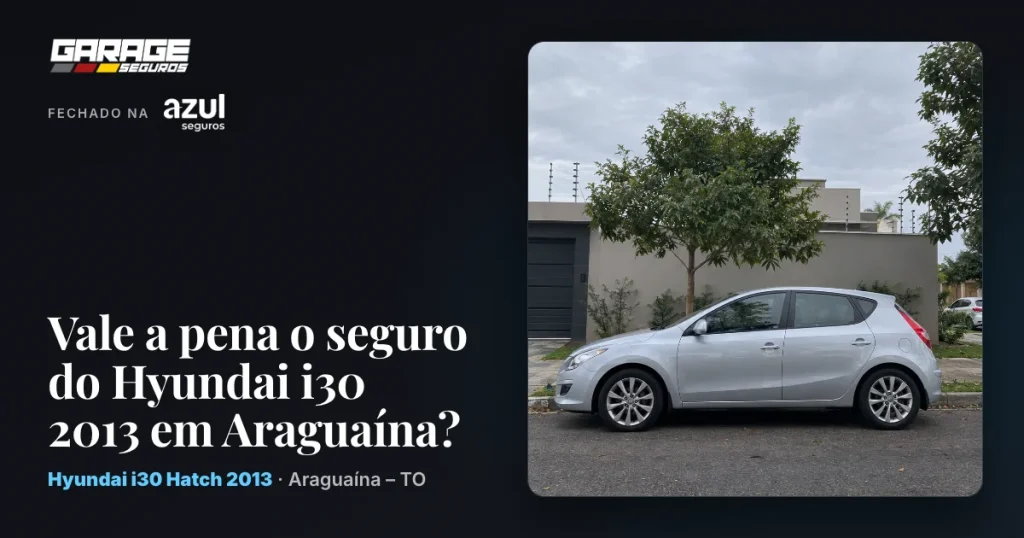
A renovação do seguro do Hyundai i30 Hatch 2013 em Araguaína ficou em R$ 2.038,56, com cobertura compreensiva de 100% da FIPE e pagamento em cinco parcelas. Veja quando essa proteção faz sentido e quais coberturas foram incluídas.
Seguro Toyota Hilux SW4 SRV 2018 em Brasília: quanto custa?
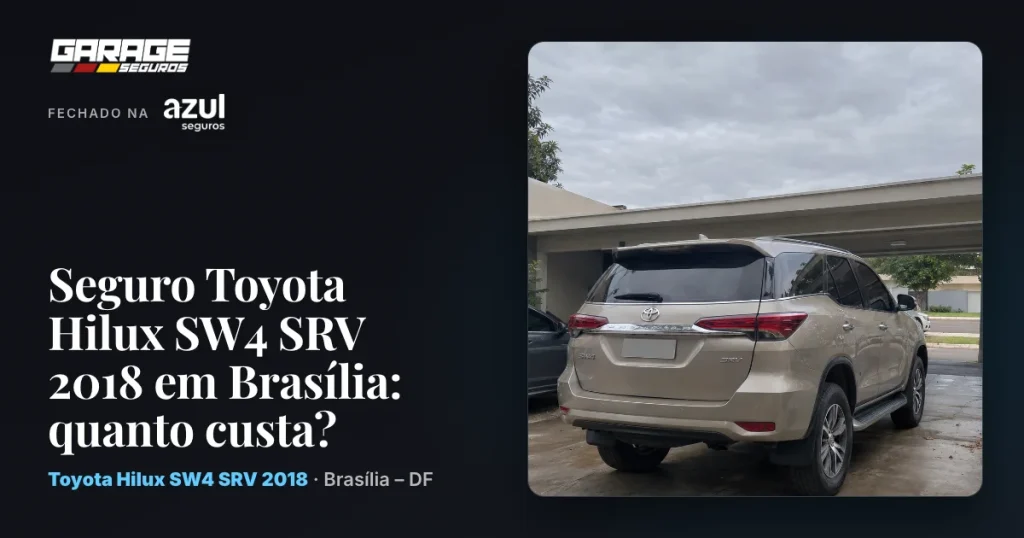
O seguro da Toyota Hilux SW4 SRV 2018 ficou em R$ 4.887,70 em uma renovação realizada em Brasília, com pagamento em 10 parcelas no cartão. Veja as coberturas, a franquia e os fatores que influenciaram o preço.
Seguro de carro caro: o que muda de verdade entre seguradoras?
O seguro de carro caro pode mudar bastante de uma seguradora para outra, mesmo quando o veículo e o perfil do motorista são exatamente os mesmos. Em alguns casos, a diferença passa de 50%. E o motivo não está apenas no preço. Cobertura, franquia, oficinas, peças utilizadas, carro reserva e atendimento no sinistro mudam muito entre as empresas. Em carros premium, essa diferença fica ainda mais evidente. O custo elevado de reparo, as peças importadas e a tecnologia embarcada fazem com que cada seguradora analise o risco de uma forma diferente. O resultado é simples: duas apólices podem parecer parecidas no começo, mas entregar experiências completamente diferentes quando acontece um sinistro. Neste conteúdo, você vai entender o que realmente muda entre seguradoras no seguro de carro caro, quais pontos merecem mais atenção e como comparar opções sem cair na armadilha do menor preço. Seguro de carro caro: o que muda de verdade entre seguradoras? Muda muito mais do que apenas o preço do seguro. Cada seguradora analisa risco de forma diferente. Por isso, o mesmo carro pode ter valores, coberturas e condições totalmente distintos dependendo da empresa. As principais diferenças aparecem na franquia, oficinas credenciadas, peças utilizadas no reparo, carro reserva, assistência e atendimento no sinistro. Em carros premium, isso pesa ainda mais. O alto custo de peças e reparos faz com que algumas seguradoras ofereçam coberturas mais completas, enquanto outras reduzem serviços para baixar o preço da apólice. É por isso que comparar apenas o valor final costuma ser um erro. Um seguro mais barato pode parecer vantajoso no começo, mas entregar menos proteção quando você realmente precisar. Agora vale refletir: a sua cotação está comparando apenas preço ou a qualidade real da proteção para o seu carro? No próximo tópico, você vai entender por que o mesmo veículo pode receber valores tão diferentes dependendo da seguradora e do perfil analisado. Por que o mesmo carro pode ter preços tão diferentes no seguro? O mesmo carro pode ter preços muito diferentes no seguro porque cada seguradora possui uma forma própria de calcular risco. Algumas empresas aceitam melhor veículos premium, enquanto outras consideram esse tipo de carro mais arriscado. Isso muda diretamente o valor da apólice. O perfil do motorista também influencia bastante. Idade, região, uso do veículo, garagem e histórico de sinistro entram na análise. Pequenas diferenças nessas informações já alteram a cotação. Além disso, cada seguradora trabalha com coberturas, franquias e serviços diferentes. Uma pode oferecer peças originais e assistência mais completa, enquanto outra reduz esses itens para entregar um preço menor. Em carros premium, essa diferença tende a ser ainda maior por causa do custo elevado de reparo e da tecnologia embarcada. Então duas cotações com valores parecidos realmente oferecem o mesmo nível de proteção? Sim. Mas em caso de mais dúvidas, a Garage Seguros pode ajudar você em instantes. Tabela: o que realmente muda entre seguradoras no seguro de carro caro? Quando o assunto é seguro de carro caro, a diferença entre seguradoras vai muito além do valor da mensalidade. Na prática, algumas empresas oferecem uma estrutura mais completa para veículos premium, enquanto outras reduzem coberturas e serviços para entregar um preço mais baixo. Item analisado Seguradora mais básica Seguradora mais completa Valor da franquia Mais baixo inicialmente Mais equilibrado Oficina credenciada Rede limitada Rede premium Peças utilizadas Similar/paralela Original Carro reserva Básico ou limitado Mais completo Cobertura para terceiros Menor Maior Atendimento no sinistro Mais lento Mais especializado Assistência 24h Básica Ampliada Aceitação de carro premium Restrita Mais flexível O preço não mostra tudo Uma cotação menor pode parecer mais vantajosa no início, mas algumas diferenças só aparecem quando acontece um sinistro. É nesse momento que entram fatores como tempo de atendimento, qualidade da oficina e disponibilidade de peças. Carros premium exigem mais atenção Veículos premium possuem reparos mais caros e tecnologia mais complexa. Por isso, a qualidade da cobertura e da estrutura da seguradora faz muito mais diferença do que em carros populares. O seguro mais barato pode limitar a proteção Em algumas situações, o preço reduzido vem acompanhado de franquia mais alta, cobertura menor ou assistência mais limitada. Isso não significa que seguros mais baratos são ruins, mas mostra que a comparação precisa ir além do valor final. Agora vale refletir: a seguradora que apresentou o menor preço realmente oferece a estrutura que o seu carro precisa? 👉Entre em contato com nossa equipe agora mesmo. Seguro barato em carro caro vale a pena? Nem sempre o seguro mais barato é a melhor escolha para um carro caro. Em muitos casos, o valor menor vem acompanhado de coberturas mais limitadas, franquia mais alta ou estrutura reduzida no atendimento do sinistro. Isso pesa ainda mais em carros premium. Peças importadas, oficinas especializadas e tecnologia embarcada aumentam bastante o custo de qualquer reparo. Quando a cobertura não acompanha esse nível de exigência, o prejuízo pode aparecer justamente no momento em que o motorista mais precisa. Outro ponto importante é a rede de oficinas. Algumas seguradoras trabalham com opções mais limitadas, enquanto outras oferecem oficinas premium e maior chance de utilização de peças originais. O atendimento também muda bastante. Tempo de aprovação, suporte durante o sinistro e qualidade da assistência fazem diferença real quando o veículo precisa de reparo. Isso não significa que toda opção mais barata seja ruim. O problema está em comparar apenas preço e ignorar o que realmente está incluído na apólice. Vale a pena entrar em contato com a Garage Seguros agora mesmo, somos especialistas em seguros para carros premium, a consulta é rápida. (não dura nem 3 min) Fale com um especialista da Garage Seguros agora! O que pesa mais no seguro auto de carro caro? O seguro auto de carro caro costuma ser mais alto porque o risco financeiro para a seguradora também aumenta. Quanto maior o custo do veículo e do reparo, maior tende a ser o valor da apólice. Mas existem alguns fatores específicos que pesam mais nessa conta. Custo de reparo e peças importadas Carros premium possuem
Garagem, rua ou prédio muda o valor do seguro do carro? Entenda.
Garagem rua ou prédio muda o valor do seguro? Sim, o local onde o carro fica pode influenciar diretamente no preço da apólice. Um carro que dorme na rua tende a apresentar mais risco para a seguradora. Já veículos guardados em garagem fechada ou em locais com controle de acesso costumam ter menor exposição a roubo, furto e danos. Mas existe um detalhe importante: não é apenas o tipo de vaga que pesa no cálculo. A região, o CEP e a segurança do local também fazem diferença. Isso explica por que dois motoristas com o mesmo carro podem receber valores completamente diferentes no seguro, mesmo morando na mesma cidade. Neste conteúdo, você vai entender como garagem, rua e prédio influenciam o preço do seguro, quais situações realmente aumentam o risco e o que pode ajudar a reduzir o valor da apólice sem comprometer a proteção. Garagem, rua ou prédio muda o valor do seguro do carro como? O local onde o carro fica influencia diretamente no valor do seguro. Seguradoras analisam o nível de risco da região e o tipo de local onde o veículo permanece durante a noite. Quanto maior a exposição a roubo, furto, colisões e danos, maior tende a ser o valor da apólice. Carros estacionados na rua normalmente apresentam risco maior. Já veículos guardados em garagem fechada ou em locais com controle de acesso costumam gerar mais segurança para a seguradora. Mas o tipo de vaga não é o único fator que importa. O CEP, o bairro e a rotina de uso do veículo também entram no cálculo. Em algumas situações, uma garagem em uma região de alto risco pode não reduzir tanto o valor do seguro quanto muita gente imagina. Além disso, carros premium sofrem impacto ainda maior. O custo elevado de peças e reparos faz com que qualquer aumento no risco influencie diretamente o preço da proteção. Por isso, entender onde o carro fica não é apenas um detalhe da apólice. É um dos pontos que podem definir quanto você vai pagar no seguro. Por que o local onde o carro fica influencia o seguro? O local onde o carro fica influencia o seguro porque ele altera o nível de risco para a seguradora. Quanto maior a chance de roubo, furto, colisão ou dano, maior tende a ser o valor da apólice. É por isso que o endereço informado no seguro tem tanto peso no cálculo. O que é local de pernoite no seguro auto O local de pernoite é onde o carro costuma ficar durante a noite. Essa informação é uma das mais importantes para a seguradora, porque ajuda a entender o nível de exposição do veículo quando ele não está em uso. Um carro guardado em garagem fechada tende a apresentar menor risco do que um veículo estacionado na rua. Como a seguradora calcula o risco da região As seguradoras utilizam dados da região para calcular o valor do seguro. Índice de roubo, número de colisões, fluxo de veículos e histórico de sinistros entram nessa análise. Quanto mais ocorrências a região apresenta, maior o risco percebido. Por isso, dois motoristas com o mesmo carro podem receber preços diferentes apenas por morarem em bairros distintos. Por que carros na rua tendem a pagar mais Carros estacionados na rua ficam mais expostos. Além do risco de roubo e furto, existe maior chance de colisões, vandalismo e danos causados pelo clima. Essa exposição aumenta a possibilidade de sinistro e impacta diretamente o preço do seguro. Em carros de luxo, esse efeito costuma ser ainda maior, porque qualquer reparo gera custo elevado. Quando garagem realmente ajuda a reduzir o valor A garagem ajuda quando reduz o risco real do veículo. Locais fechados, com controle de acesso e menor exposição costumam melhorar a avaliação da seguradora. Porém, a garagem sozinha não resolve tudo. Se a região tiver alto índice de roubo ou o carro circular diariamente em áreas de maior risco, o valor ainda pode permanecer elevado. No fim, a seguradora analisa o conjunto da situação, não apenas o fato de existir uma vaga coberta. Está curioso para ver qual é esse impacto de forma detalhada e sem mistério? Continue a leitura. Tabela: onde deixar o carro impacta mais o valor do seguro? Agora fica mais fácil visualizar como cada situação influencia o preço do seguro. A tabela abaixo mostra o nível de risco de acordo com o local onde o carro costuma ficar e como isso pode afetar o valor da apólice. Local onde o carro fica Nível de risco Impacto no seguro Observação Rua Muito alto Aumenta bastante Maior exposição a roubo e danos Garagem fechada em casa Baixo Reduz o valor Menor risco para seguradora Garagem de prédio Médio-baixo Pode reduzir Depende do controle de acesso Vaga descoberta Médio Impacto moderado Exposição parcial ao risco Estacionamento privado Médio-baixo Pode ajudar Segurança varia conforme o local Garagem no trabalho Médio Pequena redução Avaliação depende da região O padrão é claro: quanto maior a exposição do carro, maior tende a ser o valor do seguro. Mas existe um detalhe importante. Não basta apenas ter garagem. A seguradora também analisa o nível de segurança da região, o controle de acesso e a rotina de uso do veículo. Em algumas situações, um carro em garagem localizada em área de alto risco pode continuar apresentando seguro elevado. Já um veículo em região mais segura pode ter uma cotação mais equilibrada, mesmo sem vaga totalmente fechada. Outro ponto que pesa bastante é o tipo do carro. Veículos premium e mais visados costumam sofrer impacto maior quando ficam expostos na rua ou em locais sem proteção adequada. Agora olhando para essa tabela, vale refletir: o seu carro está em um local que realmente ajuda a reduzir o risco ou ele continua muito exposto no dia a dia? Vale a pena entrar em contato com um aequipe especializada em seguro auto. Eles irão te explicar e detalhar tudo isso em minutos. Fale com um especialista da Garage Seguros agora! Deixar o
Seguro de carro com modificações: evite problemas e prejuízos
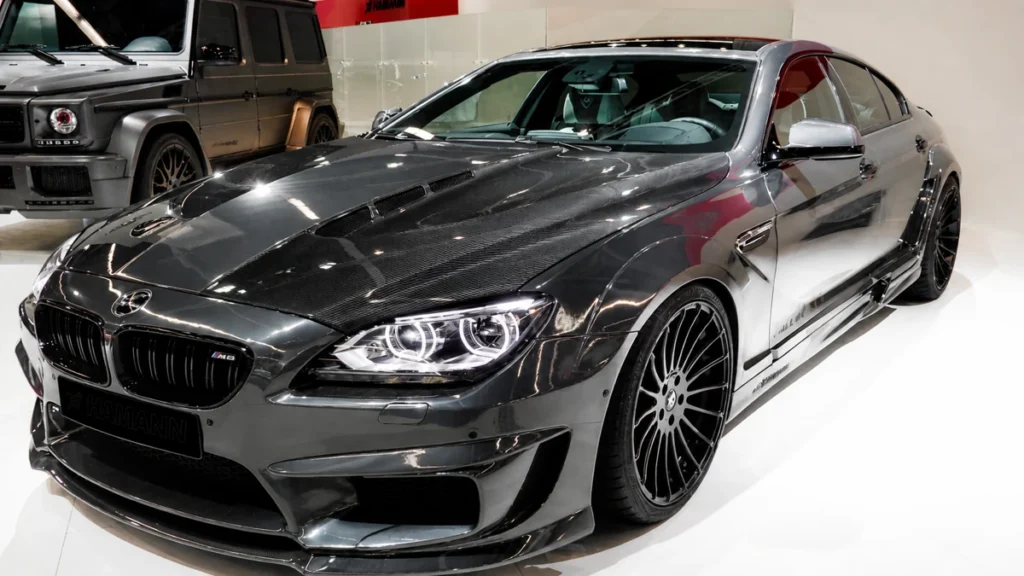
O seguro de carro com modificações pode causar problemas se não souber qual a melhor escolha? Sim, pode ser mais caro ou ter restrições dependendo das alterações feitas no veículo. O valor do seguro aumenta porque muitas seguradoras enxergam modificações como aumento de risco, seja por maior chance de sinistro ou dificuldade de reparo. Além disso, a cobertura pode variar de acordo com o tipo de modificação, a seguradora escolhida e até a forma como você declara as alterações. Neste conteúdo, você vai entender quais modificações impactam o seguro, como evitar problemas legais e financeiros e como garantir a proteção certa para o seu carro. O que é considerado uma modificação em carros? Nem toda alteração no carro é aceita automaticamente pelas seguradoras. O que conta como modificação depende do tipo de mudança, da legislação vigente e do impacto no risco do veículo. Alterações pequenas, como adesivos ou som automotivo básico, geralmente não afetam o seguro. Já mudanças no motor, suspensão, rodas ou iluminação podem alterar o valor da apólice ou exigir cobertura específica. Tipos mais comuns de modificações Diferença entre modificações estéticas e estruturais Quando uma modificação precisa ser regularizada legalmente Tabela – Tipos de modificações e impacto no seguro Tipo de Modificação Risco Necessidade de Regularização Impacto no Prêmio Motor turbinado Alto Sim +20–35% Suspensão rebaixada Médio Sim +10–20% Rodas esportivas Médio Sim +5–15% Faróis modificados Baixo Sim +2–8% Pintura personalizada Baixo Não +1–5% Som automotivo Baixo Não +1–3% Esta tabela mostra como diferentes alterações impactam o seguro e a necessidade de documentação. Está curioso para ver como contratar esse tipo de seguro? Continue lendo. Seguro para carros modificados: é possível contratar? Sim, é possível contratar seguro para carros modificados, mas nem todas as seguradoras aceitam qualquer tipo de alteração. O seguro depende do tipo de modificação, do risco que ela representa e da forma como você declara as alterações à seguradora. Declarar corretamente é essencial para garantir cobertura completa e evitar surpresas em caso de sinistro. Como as seguradoras avaliam modificações As seguradoras analisam cada modificação com base no risco que ela representa. Alterações no motor ou na performance, como instalação de turbo ou chips de potência, aumentam o risco de sinistro e podem exigir coberturas específicas ou acréscimos no valor do prêmio. Rebaixamento da suspensão, rodas esportivas ou faróis não homologados também podem elevar o valor do seguro, pois aumentam a probabilidade de acidentes e dificultam reparos. Já alterações estéticas, como pintura personalizada, envelopamento ou som automotivo, costumam ter menor impacto, mas ainda devem ser declaradas para que a cobertura seja válida. Modificações que podem levar à recusa de cobertura Algumas alterações podem fazer com que o seguro seja negado. Modificações que comprometem a segurança, como alterações estruturais sem documentação ou peças não autorizadas, são motivo de recusa. Veículos com modificações não declaradas ou fora das normas do CONTRAN e Denatran também podem ter cobertura negada. Além disso, não declarar alterações pode gerar problemas legais e multas, mesmo que o carro esteja em perfeitas condições de uso. Vantagens de declarar todas as alterações ao seguro Declarar todas as modificações garante que o seguro reflita o risco real do veículo. A seguradora poderá oferecer uma apólice adequada e, em alguns casos, condições melhores ou descontos, se todas as mudanças estiverem dentro das normas legais. Essa prática evita surpresas no momento de acionar o seguro, reduzindo problemas financeiros e legais, e aumenta a tranquilidade do motorista. Seguindo esse procedimento, você garante que qualquer sinistro será coberto e que seu carro estará protegido da forma correta. Se você deseja saber mais sobre seguros para carros modificados, com condições exclusivas, a Garage Seguros pode ajudar você agora. (dura menos de 3 min). Fale com um especialista da Garage Seguros agora! Custos e variáveis influenciam o seguro? Sim, o custo do seguro de carro com modificações varia bastante e depende de vários fatores. Não se trata apenas do valor do veículo, mas também das alterações realizadas e do perfil do motorista. Compreender esses fatores ajuda a evitar surpresas e a escolher a cobertura mais adequada. Impacto das modificações no valor do prêmio Cada modificação altera o risco percebido pela seguradora. Alterações no motor, suspensão e rodas geralmente aumentam o valor do prêmio, porque elevam a probabilidade de acidentes ou dificultam reparos. Por exemplo, instalar turbo ou rebaixar a suspensão pode aumentar o seguro entre 10% e 35%, dependendo do tipo de veículo. Alterações estéticas, como pintura personalizada ou som automotivo, têm impacto menor, mas ainda podem gerar acréscimo se não forem declaradas corretamente. Outros fatores que alteram o preço Além das modificações, seguradoras consideram o histórico do motorista, idade, CEP, bairro, local de estacionamento e tipo de uso do veículo. Veículos guardados em garagem fechada ou com dispositivos de segurança podem ter desconto, enquanto carros que circulam em áreas de maior risco, como bairros com mais furtos ou acidentes, apresentam prêmio maior. Cada variável é analisada em conjunto para determinar o custo final da apólice. Como calcular o custo aproximado do seguro para seu carro modificado? Calcular o seguro não é complicado, mas exige atenção aos detalhes. É importante listar todas as modificações, informar o tipo de veículo, fornecer histórico de sinistros e indicar onde o carro permanece estacionado. Com essas informações, a seguradora consegue oferecer uma estimativa precisa do prêmio. Tabela 2 – Exemplos de custo médio de seguro por tipo de modificação Tipo de Modificação Veículo Econômico Veículo Intermediário Veículo Premium Observações Motor turbinado R$ 1.500 R$ 2.200 R$ 4.500 Valor médio anual, varia conforme seguradora Suspensão rebaixada R$ 1.200 R$ 1.800 R$ 3.800 Impacto médio sobre prêmio Rodas esportivas R$ 1.000 R$ 1.500 R$ 3.200 Inclui reposição e manutenção Faróis modificados R$ 900 R$ 1.200 R$ 2.500 Ajuste conforme homologação Pintura personalizada R$ 800 R$ 1.000 R$ 2.200 Pequeno acréscimo se não declarado Som automotivo R$ 700 R$ 900 R$ 2.000 Impacto mínimo, depende do equipamento Esta tabela ajuda a visualizar como diferentes alterações afetam o custo do seguro e como o tipo de veículo influencia no valor final